Neste artigo você vai ver:
A Decisão Unânime do Tribunal de Impostos e Taxas
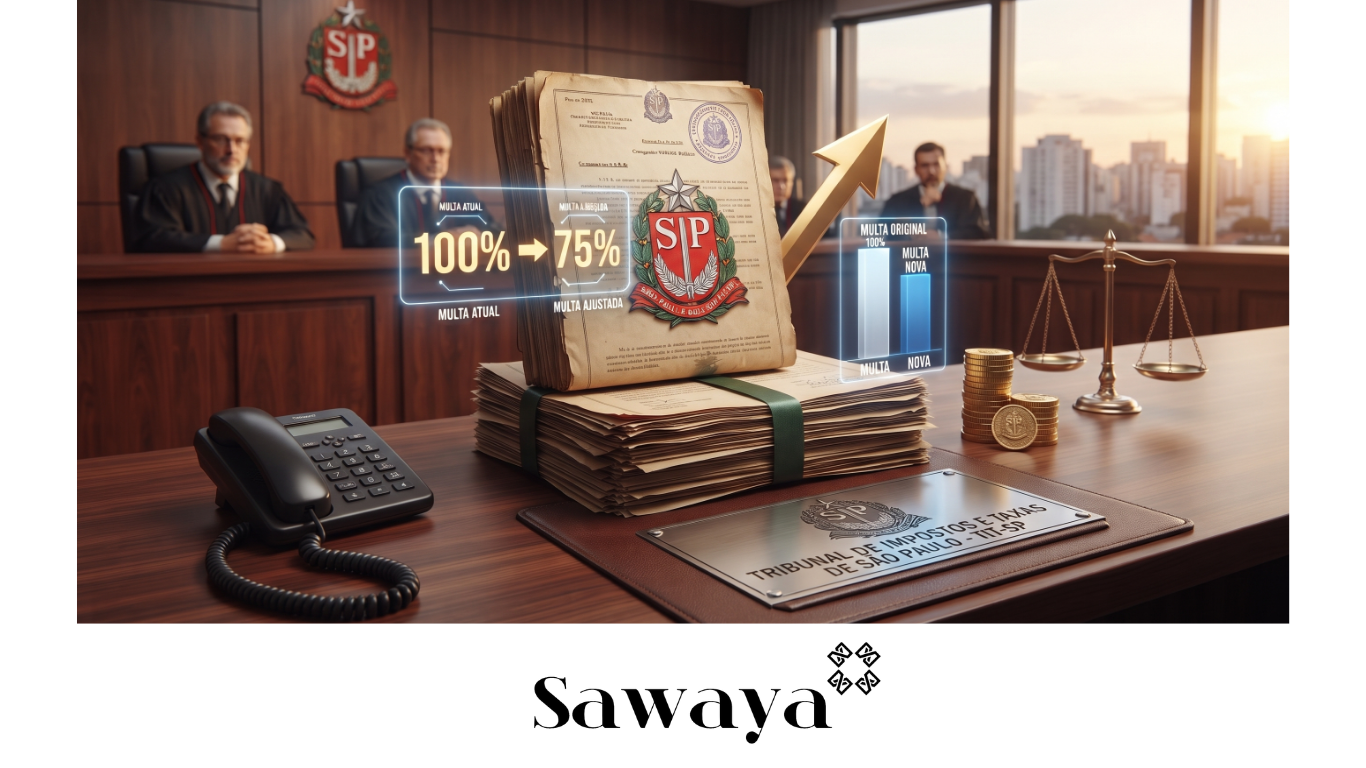
A Sétima Câmara Julgadora do Tribunal de Impostos e Taxas de São Paulo (TIT-SP), em sessão realizada no dia 11 de setembro, decidiu por unanimidade, no julgamento do AIIM nº 5036257-4, reduzir de 100% para 75% a penalidade aplicada em auto de infração, mediante a aplicação da recém-editada Lei Complementar nº 236, sancionada em 4 de setembro de 2026. O colegiado deu provimento parcial ao recurso ordinário do contribuinte para reajustar a sanção pecuniária sobre doação de quotas de ITCMD.
O Impacto da Lei Complementar nº 236/2026 nas Multas Tributárias
A Lei Complementar nº 236, originada a partir da conversão do PLP nº 124/2022, introduziu mudanças estruturais expressivas no ordenamento jurídico nacional ao alterar dispositivos do Código Tributário Nacional (CTN). Entre as inovações de maior relevo destacam-se as novas diretrizes sobre processos administrativos, resolução de conflitos e a fixação de patamares máximos para as penalidades tributárias, estipulando 75% como regra geral, 100% para hipóteses de fraude, sonegação ou conluio, e 150% em casos de reincidência.
A Fundamentação do TIT-SP sobre a Aplicação Imediata da Norma
Apesar de correntes iniciais apontarem uma suposta necessidade de regulamentação da matéria pela legislação paulista, o colegiado do TIT-SP firmou entendimento diverso. Com base no voto vista apresentado pelo Juiz Luiz Roberto Guimarães Erhardt, a 7ª Câmara reconheceu que a superveniência da norma geral federal impõe limites diretos às penalidades, dispensando condicionantes temporais ou normativos locais para a sua eficácia imediata no âmbito contencioso.
O Princípio da Retroatividade Benigna Consagrado pelo CTN
O pilar central da decisão reside na aplicação do artigo 106, inciso II, alínea “c”, do Código Tributário Nacional. O dispositivo legal assegura a retroatividade da norma a fatos geradores pretéritos — desde que o débito ainda não tenha sido definitivamente julgado —, sempre que a nova legislação comine penalidade menos severa do que aquela vigente à época da prática da infração. Dessa forma, o tribunal ajustou a multa aplicada de 100% para 75% do valor do imposto devido.
Segurança Jurídica e Perspectivas para os Contribuintes
O reconhecimento da retroatividade benigna pelo TIT-SP representa um avanço expressivo na garantia de razoabilidade e proporcionalidade das sanções tributárias aplicadas pelo Estado de São Paulo. Empresas e contribuintes que enfrentam autuações fiscais análogas ganham um argumento técnico robusto para pleitear a adequação de penalidades passadas aos novos patamares legais estabelecidos pela União.