O ICMS é um tributo estadual cobrado sobre a movimentação de mercadorias e prestação de serviços de transporte e comunicação, incidindo sob o princípio da não cumulatividade, o que garante a conformidade fiscal da sua empresa e evita prejuízos na precificação dos produtos.
Neste guia, você vai descobrir como calcular esse imposto, se preparar para a transição fiscal e entender as melhores práticas de cálculo para manter a conformidade fiscal na sua empresa. Saiba como o ICMS afeta o preço final das suas vendas e impacta a saúde financeira do seu negócio.
Neste artigo você vai ver:
O que é ICMS e Regras Gerais de Apuração Fiscal
O ICMS (Imposto sobre Circulação de Mercadorias e Serviços) incide em operações comerciais dentro e fora do estado de origem, acompanhando a circulação de produtos desde a indústria até o consumidor final. O modelo tributário brasileiro adota o princípio da não cumulatividade no território nacional, o que permite abater os valores pagos nas operações de compra por meio do crédito fiscal.
Cada estado possui legislação própria para definir taxas e isenções. Por isso, conhecer os detalhes operacionais evita autuações e custos desnecessários. Quem atua no comércio ou indústria deve acompanhar as atualizações das tabelas estaduais para manter o recolhimento em dia.
Como Calcular a Alíquota do ICMS por Operação Comercial
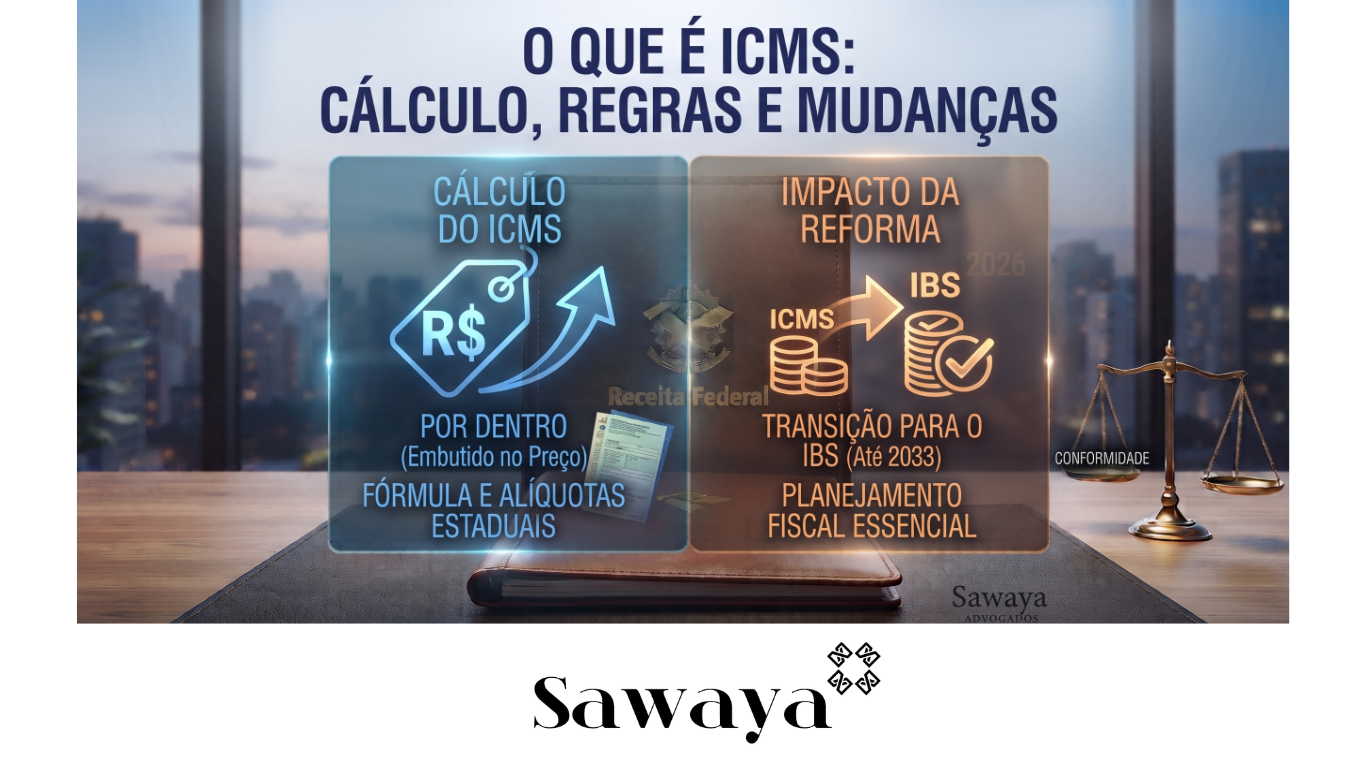
O cálculo básico do ICMS considera a base de cálculo e a alíquota aplicável à operação. No modelo por dentro, adotado pela legislação brasileira, o imposto já integra o valor final da mercadoria, de modo que a fórmula é: ICMS = Valor da operação × (Alíquota ÷ 100). Por exemplo, um produto vendido por R$ 1.000 com alíquota de 18% gera um ICMS de R$ 180,00, valor que já está embutido no preço cobrado do cliente. Essa composição muda a margem de lucro líquida e precisa ser considerada na precificação dos produtos.
Para precificar com precisão, a empresa precisa considerar que o ICMS integra a sua própria base de cálculo, operando na modalidade de cálculo “por dentro” (embutido no valor final da mercadoria, conforme prevê a legislação nacional). Além disso, em operações com antecipação tributária, é necessário entender as regras da substituição tributária ICMS-ST para calcular corretamente a Margem de Valor Agregado (MVA).
A tarifa base para o cálculo depende da origem e do destino da mercadoria negociada. Confira na tabela a seguir as alíquotas internas praticadas nos principais estados:
São Paulo (SP)18%Operações internas
| Estado de Origem | Alíquota Interna Padrão | Tipo de Operação |
|---|---|---|
| Rio de Janeiro (RJ) | 22% (20% + 2% de FECP) | Operações internas |
| Minas Gerais (MG) | 18% | Operações internas |
| Operações Interestaduais | 7% ou 12% | Vendas entre estados (depende da região) |
Fatores Essenciais para Apuração Correta nas Operações
Para apurar os valores sem erros na sua rotina comercial, observe as especificidades listadas abaixo:
Operações internas: a alíquota padrão varia conforme a legislação do estado de destino;
Operações interestaduais: utilizam-se alíquotas padronizadas de 7% ou 12%, dependendo da região de origem e destino;
Produtos essenciais: itens da cesta básica ou medicamentos podem ter redução na base de cálculo;
Regime de substituição tributária: o recolhimento é antecipado pelo fabricante ou fornecedor.
Considerar esses fatores na hora de emitir a nota fiscal protege seu caixa contra multas e garante a correta aplicação dos créditos tributários.
A Transição do ICMS para o IBS na Reforma Tributária
A legislação prevê a extinção gradual do ICMS em favor do IBS (Imposto sobre Bens e Serviços), de forma que essa mudança unifica tributos estaduais e municipais, exigindo adaptações no planejamento financeiro e no preço dos produtos.
Durante a fase de transição, as empresas terão que manter o recolhimento do ICMS enquanto começam a testar as novas alíquotas do imposto unificado. Sendo assim, para planejar a adaptação da sua empresa, acompanhe as principais etapas do novo regime:
Fase de teste: início da cobrança das alíquotas de alinhamento sem aumento da carga total;
Redução gradual: diminuição progressiva das alíquotas do ICMS ao longo dos anos de transição;
Extinção definitiva: substituição completa do ICMS pelo IBS no sistema tributário nacional.
O alinhamento antecipado a esse cronograma garante que sua empresa passe pela transição tributária de forma segura e sem interrupções nas vendas.