Decisão do STJ: em 11 de novembro de 2026, a 1ª Seção do Superior Tribunal de Justiça decidiu que descontos e bonificações de fornecedores, ligados à compra e venda, não entram na base do PIS e da Cofins do varejista. O julgamento ocorreu no Tema 1.412, sob o rito dos recursos repetitivos, e teve votação unânime.
Por que importa: supermercados, farmácias, atacarejos e lojas recebem bonificações o tempo todo. Até agora, porém, a Receita Federal costumava tratar parte desses valores como receita e cobrar PIS e Cofins sobre eles. Com a nova tese, empresas do Lucro Real podem revisar esse tratamento e avaliar a recuperação do que pagaram nos últimos cinco anos.
Neste artigo você vai ver:
O Que o STJ Decidiu Sobre Bonificações e PIS/Cofins
A tese: descontos e bonificações que o fornecedor concede ao varejista, vinculados à operação de compra e venda, reduzem o custo de aquisição. Portanto, não compõem a base de cálculo do PIS e da Cofins do adquirente.
Os processos: o relator, ministro Afrânio Vilela, conduziu o julgamento dos REsps 2.221.794, 2.221.800 e 2.223.143. Além disso, a 1ª Seção decidiu não modular os efeitos da decisão.
Fim da divergência: antes, as duas turmas de direito público do STJ pensavam de forma diferente. A 1ª Turma já via esses valores como redução de custo, enquanto a 2ª Turma tratava descontos condicionais e bonificações sem destaque na nota como receita. Dessa forma, o repetitivo uniformiza o entendimento.
Efeito vinculante: como se trata de recurso repetitivo, juízes e tribunais de todo o país devem seguir a tese em processos sobre o mesmo tema.
Receita ou Redução de Custo? O Raciocínio do Tema 1.412
A pergunta central: o julgamento girou em torno de uma dúvida simples. Afinal, o desconto que o varejista recebe é uma receita nova ou apenas diminui o preço que ele pagou pela mercadoria?
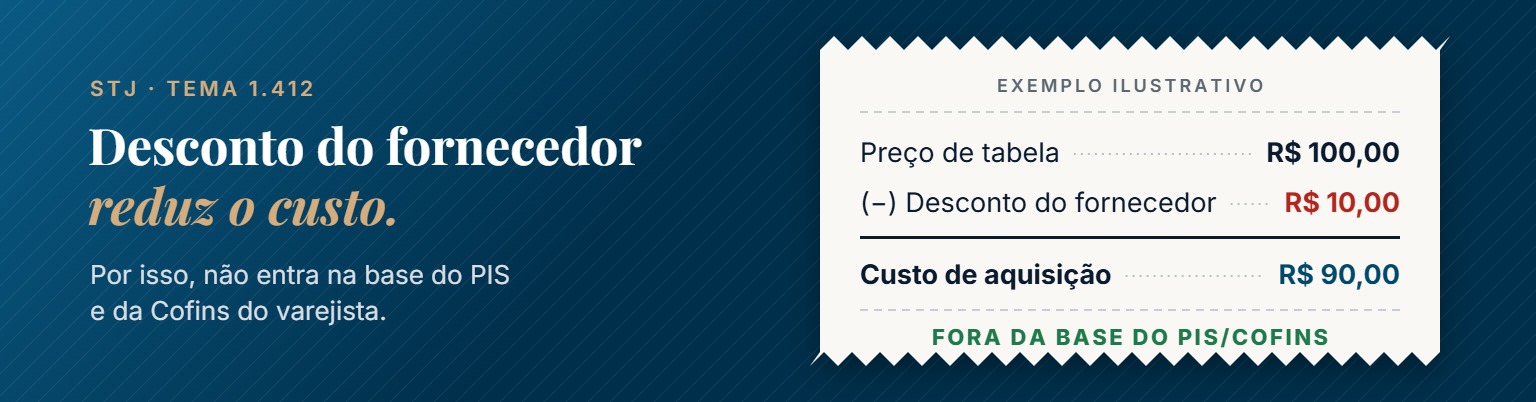
Um exemplo ilustrativo: imagine um produto com preço de tabela de R$ 100. Se o fornecedor concede R$ 10 de desconto, o custo real de aquisição passa a ser R$ 90. Ou seja, o varejista não ganhou R$ 10; ele simplesmente pagou menos.
A visão do relator: para o ministro Afrânio Vilela, o fornecedor tem receita na venda, enquanto o varejista tem despesa de aquisição. Assim, o desconto reduz o custo e, por isso, a Receita não pode tributá-lo como receita do comprador.
O argumento da Fazenda: a Fazenda Nacional sustentava que vantagens ligadas a metas, cessão de espaço e campanhas remuneram o varejista. Contudo, a 1ª Seção rejeitou essa leitura quando a vantagem integra a formação do preço.
Contrapartidas Não Transformam o Desconto em Receita
Descontos condicionados também: um dos pontos mais relevantes da decisão é que a exclusão vale mesmo quando o desconto depende de contrapartidas comerciais. Em outras palavras, o varejista não precisa provar que o desconto era incondicional.
Exemplos de contrapartidas: o julgamento citou situações comuns no varejo, como:
- volume de compras e cumprimento de metas comerciais;
- exposição de produtos em gôndolas;
- participação em campanhas promocionais;
- uso de espaços comerciais, quando faz parte da negociação do preço.
Nota fiscal e forma de pagamento: além disso, a falta de destaque do desconto na nota fiscal, por si só, não transforma o valor em receita do comprador. Da mesma forma, compensação ou abatimento de duplicatas não mudam a natureza da vantagem.
Os Limites da Tese: a Documentação Faz a Diferença
Vínculo com a compra: a tese protege descontos e bonificações ligados à operação comercial. Por isso, contratos, acordos comerciais e notas fiscais precisam demonstrar essa ligação.
Ressalva da bonificação em dinheiro: o STJ deixou de fora as bonificações em dinheiro que representem ingresso patrimonial novo, positivo e definitivo. Do mesmo modo, se o varejista prestar um serviço autônomo ao fornecedor, com objeto e remuneração próprios, esse valor pode ter outro tratamento.
Na prática: cada contrato merece uma leitura própria. Afinal, o mesmo rótulo de “verba comercial” pode esconder realidades diferentes.
Quem Deve Olhar Para o Tema 1.412
Setores mais impactados: supermercados, farmácias e drogarias, atacarejos e redes de lojas concentram o maior volume de bonificações e verbas comerciais.
Sinais de que vale revisar: a análise faz sentido, sobretudo, se a empresa:
- apura PIS e Cofins no regime não cumulativo, típico do Lucro Real, e recebe bonificações ou verbas comerciais;
- já sofreu autuação da Receita por tributar esses valores;
- recolheu PIS e Cofins sobre descontos de fornecedores nos últimos cinco anos.
Recuperação de valores: como o STJ não modulou os efeitos, a tese pode embasar a revisão de recolhimentos passados, respeitado o prazo de cinco anos. No entanto, a restituição ou compensação não é automática e depende de cada caso.
Validade do Efeito: PIS e Cofins Até 2026
Janela definida: a reforma tributária substitui o PIS e a Cofins pela CBS a partir de 2027, nos termos da Lei Complementar nº 214/2025. Portanto, a tese do Tema 1.412 produz efeito sobre os períodos de apuração do PIS e da Cofins.
Olhar para frente: com a CBS, o tratamento de descontos e bonificações seguirá as regras próprias da nova legislação. Assim, vale revisar o passado e, ao mesmo tempo, ajustar os contratos comerciais para o novo modelo.
Por Que Isso é Importante Para Sua Empresa?
Caixa: para quem opera com margens apertadas, como o varejo alimentar e o farmacêutico, o PIS e a Cofins sobre bonificações pesam no resultado. Por isso, a revisão pode representar um ganho relevante.
Segurança: além da recuperação, a tese ajuda a defender autuações em curso e a dar previsibilidade ao planejamento tributário até a chegada da CBS.
O Sawaya Advogados analisa contratos com fornecedores, notas fiscais e apurações de PIS e Cofins para avaliar se o Tema 1.412 se aplica à sua empresa. Fale com nossa equipe e entenda o potencial do seu caso.