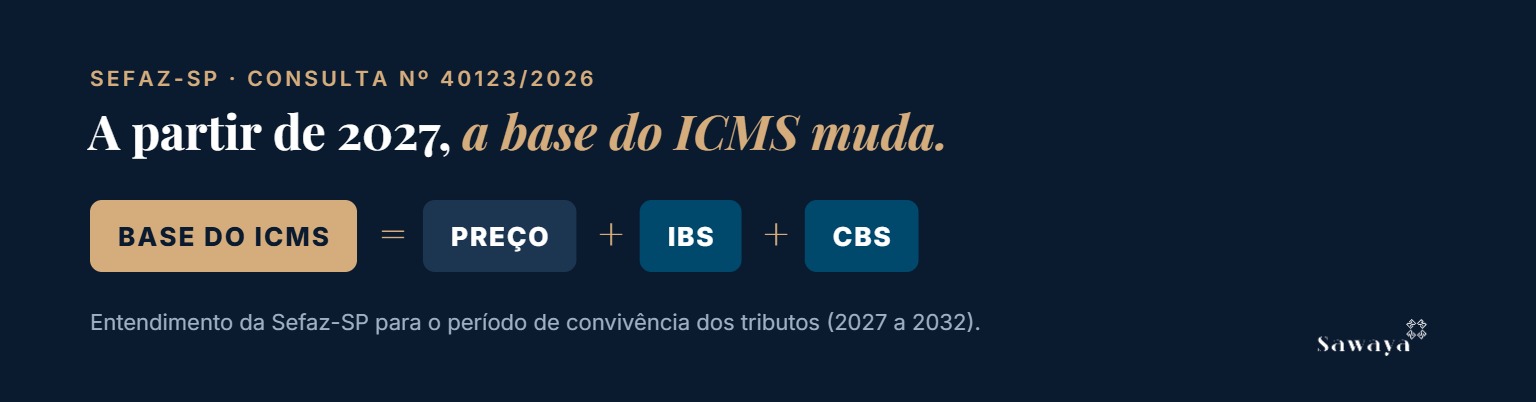
O que aconteceu: a Secretaria da Fazenda e Planejamento de São Paulo (Sefaz-SP) reafirmou que o IBS e a CBS, quando efetivamente exigíveis, devem integrar a base de cálculo do ICMS. O entendimento está na Resposta à Consulta Tributária nº 40123/2026, de 6 de novembro de 2026, que o Diário Eletrônico publicou em 9 de novembro.
Por que importa: na prática, a posição do fisco paulista faz o ICMS incidir também sobre os novos tributos da reforma tributária a partir de 1º de janeiro de 2027. Por isso, empresas que vendem mercadorias em São Paulo precisam revisar a formação de preço, os sistemas de emissão de nota e o planejamento de caixa antes da virada do ano.
Neste artigo você vai ver:
O Que a Sefaz-SP Decidiu Sobre IBS e CBS na Base do ICMS
A consulta: uma empresa atacadista de máquinas e equipamentos agropecuários perguntou como ficará a base de cálculo do ICMS a partir de 2027. Entre as dúvidas, estavam a inclusão dos novos tributos no preço, a metodologia de cálculo, o preenchimento da NF-e e o tratamento das operações com redução de base de cálculo.
A resposta principal: para a Sefaz-SP, o IBS e a CBS integram o valor da operação durante o período de convivência com o ICMS. Logo, quando esses tributos forem efetivamente exigíveis, eles entram na base de cálculo do imposto estadual.
Posição repetida: não se trata de um entendimento isolado. Em fevereiro de 2026, a Resposta à Consulta nº 33083/2026 já havia seguido a mesma linha. Ou seja, o fisco paulista consolida essa interpretação.
Os Fundamentos Usados Pelo Fisco Paulista
Lei Kandir: a Sefaz-SP apoia sua conclusão no art. 13 da Lei Complementar nº 87/1996, que inclui no ICMS o valor total da operação, com os tributos embutidos no preço. Afinal, PIS e Cofins sempre compuseram essa base.
Preservação da arrecadação: além disso, o fisco cita os arts. 128 e 130 do ADCT, incluídos pela Emenda Constitucional nº 132/2023. Segundo a Sefaz-SP, excluir o IBS e a CBS reduziria artificialmente a arrecadação estadual durante a transição.
Silêncio da LC 214/2025: por fim, a resposta observa que a Lei Complementar nº 214/2025 tira o ICMS da base do IBS e da CBS, mas não traz regra inversa. Da mesma forma, a lei protege expressamente as bases do ITCMD e do ITBI, sem fazer o mesmo com o ICMS.
E Em 2026? O Ano de Teste Fica de Fora
Sem efeito em 2026: em 2026, o IBS e a CBS funcionam com alíquotas de teste, de 0,1% e 0,9%, e o contribuinte pode compensar esses valores. Por isso, a Sefaz-SP entende que a inclusão na base do ICMS não se aplica neste ano.
A virada de 2027: a partir de 1º de janeiro de 2027, a CBS passa a ser cobrada de forma efetiva. Assim, o efeito da posição paulista começa a aparecer no preço das mercadorias e na apuração do ICMS.
O Que a Consulta Deixou Sem Resposta
Metodologia de cálculo: a Sefaz-SP não apresentou fórmula. Segundo a resposta, a consulta serve para interpretar a legislação, e não para desenhar métodos de cálculo.
Redução de base e ordem de inclusão: da mesma forma, a Sefaz-SP considerou prejudicadas as perguntas sobre operações com redução de base de cálculo e sobre a ordem de inclusão dos tributos. Isso porque a consulta não indicou com precisão os dispositivos legais aplicáveis.
NF-e: o preenchimento da nota fiscal também ficou sem orientação específica. Portanto, a parametrização dos sistemas segue como um ponto de atenção para 2027.
Uma Tese Que Já Chegou ao Judiciário
Argumentos contrários: parte relevante dos tributaristas discorda da Sefaz-SP. Para essa corrente, a Constituição prevê expressamente o Imposto Seletivo na base do ICMS, mas não faz o mesmo com o IBS e a CBS. Assim, a ausência de previsão seria um “silêncio eloquente”.
Primeira liminar: em setembro de 2026, a 16ª Vara da Fazenda Pública de São Paulo concedeu liminar em mandado de segurança preventivo para afastar a inclusão. No entanto, outras decisões paulistas negaram o pedido. Em resumo, a discussão está aberta e deve chegar aos tribunais superiores.
Paralelo com a Tese do Século: o debate lembra a exclusão do ICMS da base do PIS e da Cofins, que o STF decidiu em 2017. Ainda assim, trata-se de uma discussão diferente, com fundamentos próprios.
Por Que Isso é Importante Para Sua Empresa?
Preço e margem: se a base do ICMS aumenta, o imposto estadual também aumenta. Consequentemente, a empresa precisa simular o efeito no preço de venda e na margem de 2027.
Sistemas: além disso, ERP e emissores de NF-e precisam refletir o entendimento adotado, seja o da Sefaz-SP, seja uma decisão judicial própria.
Estratégia: por fim, vale avaliar com antecedência se faz sentido discutir a inclusão na Justiça, sobretudo por meio de ação preventiva antes dos primeiros recolhimentos.
O Sawaya Advogados acompanha a transição da reforma tributária e avalia, caso a caso, o impacto do IBS e da CBS na base do ICMS, inclusive a viabilidade de medidas judiciais preventivas. Fale com nossa equipe e prepare sua empresa para 2027.