A consolidação da tese jurídica pelo Superior Tribunal de Justiça (STJ) no âmbito do Tema 1125 representou um marco histórico para o contencioso fiscal brasileiro. Ao decidir que o ICMS recolhido por substituição tributária (ICMS-ST) deve ser excluído da base de cálculo do PIS e da Cofins, a Corte abriu caminho para a recuperação de valores expressivos pagos indevidamente por empresas revendedoras.
No entanto, o impacto e o volume de créditos recuperáveis variam drasticamente conforme a atividade exercida, recaindo com maior intensidade sobre os setores que operam fortemente com mercadorias sujeitas ao regime de substituição tributária.
Neste artigo você vai ver:
O Alcance da Decisão do Tema 1125 do STJ
Com a tese pacificada no STJ e a sinalização favorável da Procuradoria-Geral da Fazenda Nacional (PGFN), as empresas que adquirem produtos com retenção antecipada de imposto passaram a contar com uma via segura para reaver créditos tributários. Como o imposto substituto não constitui receita própria da revendedora, sua incidência nas contribuições sociais configurava bitributação, onerando severamente o fluxo de caixa de diversos mercados.
Setores do Comércio Varejista Mais Impactados
Entre os segmentos do varejo que concentram o maior volume de créditos a recuperar destacam-se aqueles com grande circulação de mercadorias padronizadas e sujeitas à substituição tributária histórica:
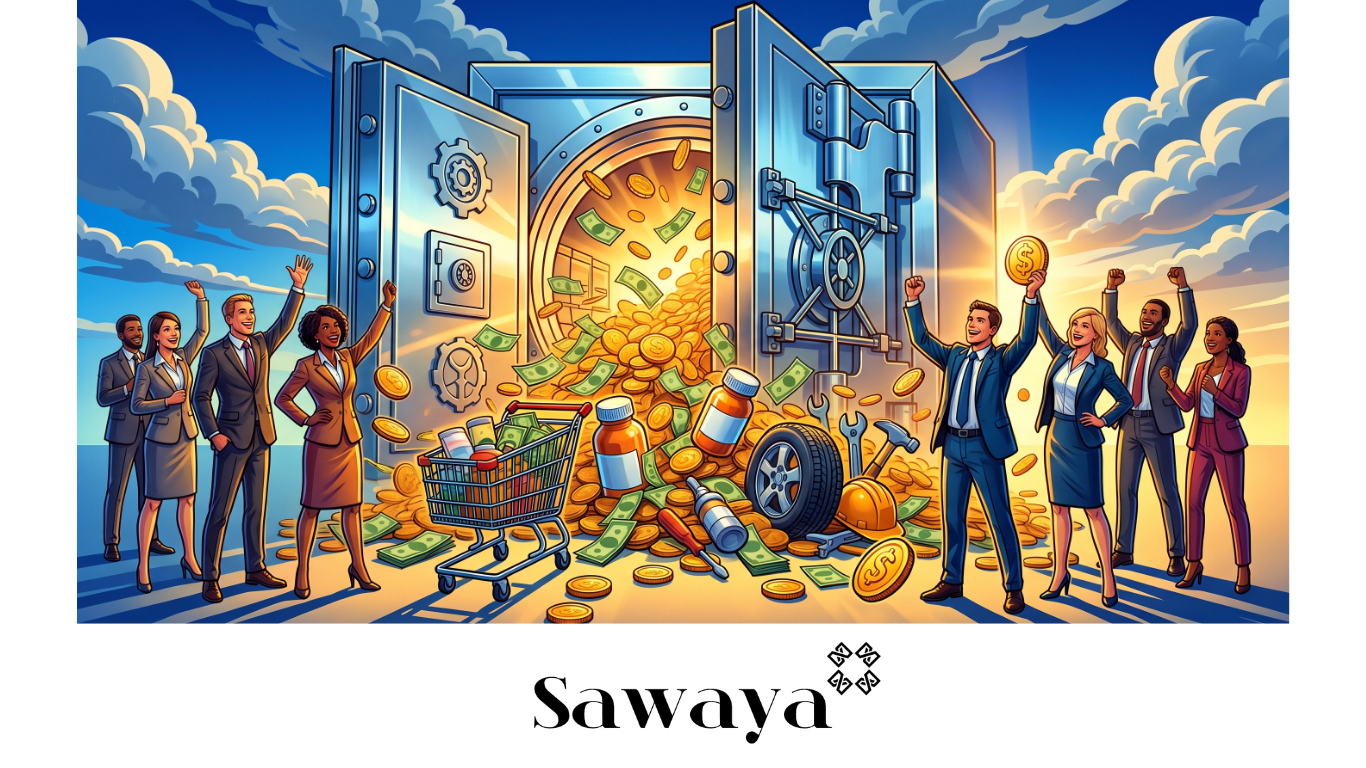
Supermercados e Mercados: Com CNAEs voltados ao comércio varejista de mercadorias em geral, lidam diariamente com um vasto mix de bebidas, produtos de limpeza e itens de higiene.
Farmácias e Perfumarias: O setor farmacêutico possui uma enorme gama de medicamentos, cosméticos e produtos de higiene pessoal submetidos ao regime de substituição tributária.
Lojas de Autopeças e Pneus: Revendedores de componentes, filtros, mangueiras, óleos lubrificantes e pneus acumulam créditos expressivos devido à alta margem de tributação antecipada do segmento automotivo.
Lojas de Materiais de Construção e Hidráulicos: Envolvem a comercialização contínua de tubos, conexões, ferragens e materiais elétricos enquadrados nas normas de ST.
O Papel Crucial do Atacado e da Distribuição
Além do varejo, os grandes distribuidores e operadores logísticos enfrentam uma dinâmica intensa de tributação antecipada. O atacado de alimentos, o atacado especializado e os distribuidores de bebidas e produtos de limpeza movimentam grandes volumes de mercadorias em operações interestaduais e internas, tornando o passivo de PIS e Cofins pago sobre o ICMS-ST extremamente representativo em suas contabilidades.
Setores Industriais e Especializados Abrangidos
A lista de segmentos impactados estende-se também a mercados de nicho e fornecedores industriais que comercializam produtos específicos sujeitos a retenções estaduais rigorosas:
Higiene e Cosméticos: Fabricantes e distribuidores atacadistas de produtos de beleza e perfumaria.
Materiais Elétricos e Ferragens: Empresas focadas na revenda de cabos, fios e ferramentas industriais.
Lubrificantes e Derivados: Especializados na comercialização de óleos para motores e derivados de petróleo.
Caminhos para a Recuperação Segura dos Últimos Cinco Anos
Identificar se a sua empresa pertence a um dos CNAEs afetados é o primeiro passo para reaver o capital imobilizado. O levantamento abrange os créditos dos últimos 5 anos, devidamente corrigidos pela taxa Selic, resultando frequentemente em valores expressivos. Contar com uma auditoria fiscal rigorosa e assessoria jurídica qualificada é indispensável para evitar questionamentos do Fisco e garantir o sucesso na compensação.