Empresas que estão em processo de recuperação judicial ou planejando entrar nessa modalidade precisam ter atenção redobrada à sua gestão tributária. O risco de sofrer bloqueios judiciais e execuções fiscais durante a reestruturação é real e pode comprometer seriamente toda a operação comercial e o capital de giro.
Para evitar surpresas negativas, a legislação brasileira oferece um mecanismo de parcelamento específico criado para proteger essas companhias. Neste artigo, detalhamos como a adesão ao parcelamento previsto na Lei de Recuperação Judicial pode blindar as contas da sua empresa e garantir a continuidade das atividades enquanto se busca um acordo definitivo.
Neste artigo você vai ver:
O Parcelamento Específico da Lei 11.101
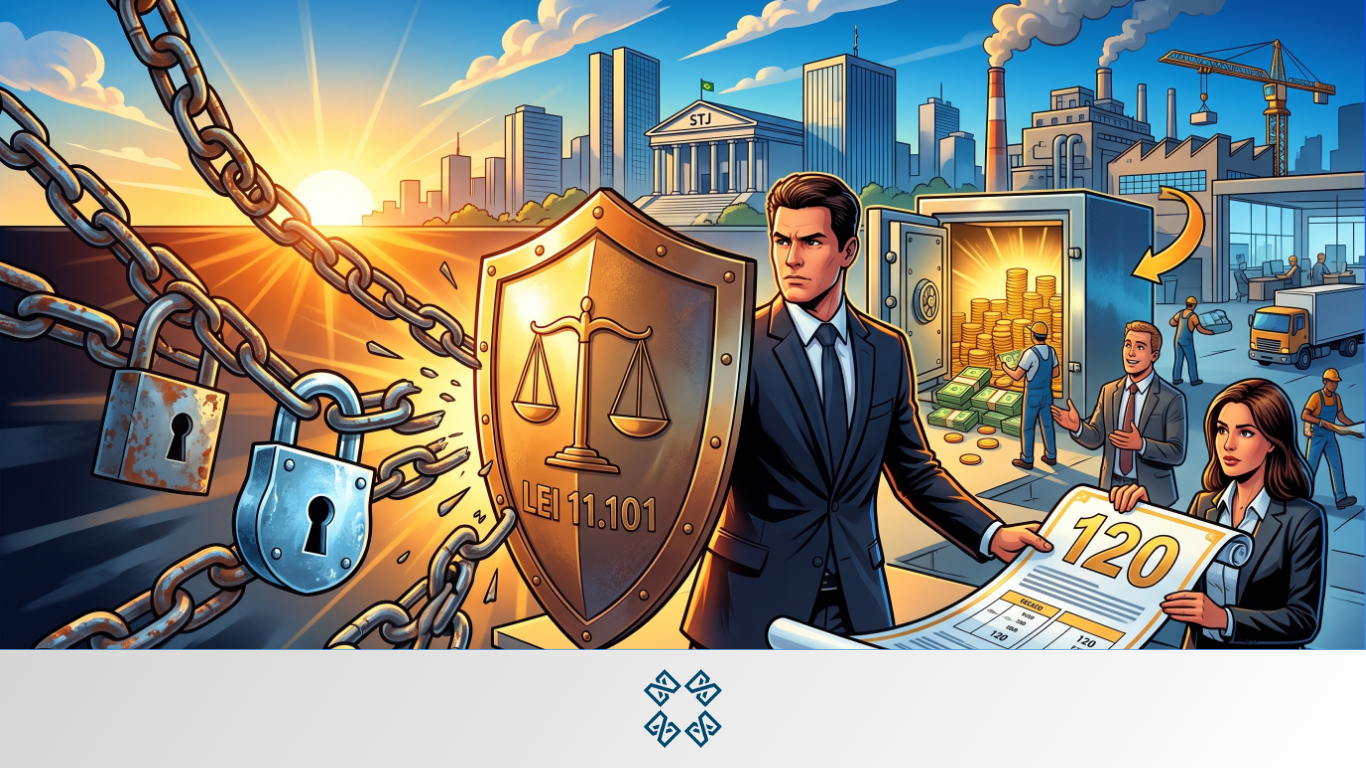
Regras da legislação: A Lei 11.101, amplamente conhecida como a Lei de Recuperação Judicial, possui um parcelamento específico estruturado para empresas que se encontram nesse regime ou que pretendem adotá-lo.
Condições de pagamento: Esse mecanismo jurídico permite que a empresa fracione as suas dívidas tributárias em um prazo estendido de até 120 parcelas.
Alívio no fluxo de caixa: O grande benefício desse parcelamento é que o valor inicial é muito mais baixo, sendo fixado em apenas 0,5% nos doze primeiros meses, com a parcela mantendo-se reduzida também durante o decorrer do segundo ano.
O Risco de Bloqueios em Execuções Fiscais
Falta de gestão eficiente: As empresas em recuperação judicial que falham em estruturar uma gestão tributária eficiente correm o grave risco de sofrer bloqueios judiciais em meio a execuções fiscais durante o andamento do processo.
Retenção de capital: Atualmente, a liberação dessas quantias bloqueadas tornou-se extremamente complexa, sendo muito difícil conseguir o desbloqueio do dinheiro retido diretamente na conta corrente da companhia, o que prejudica a atividade empresarial.
Bens imobilizados: A única exceção que oferece alguma viabilidade de levantamento de bloqueio ocorre quando a restrição recai sobre um ativo imobilizado que seja utilizado pela empresa em sua operação diária.
A Demora na Transação Tributária Individual
Aguardando a aprovação: Uma estratégia muito adotada, porém arriscada, por advogados e empresas é aguardar a aprovação final do plano de recuperação para apenas depois formular um pedido de transação tributária individual.
Lentidão processual: O obstáculo central dessa estratégia é a morosidade, visto que o pedido de transação pode demorar até um ano para ser finalizado, muito embora escritórios especializados consigam reduzir esse trâmite para um prazo de três a quatro meses.
A Perda de Descontos sobre Valores Bloqueados
O perigo da inércia: Se a empresa não realizar a gestão adequada enquanto espera pela transação individual — que pode oferecer descontos atrativos de até 70% —, ela fica totalmente vulnerável a sofrer um bloqueio na sua conta corrente.
Prejuízo irrecuperável: O principal impacto financeiro dessa falha é que nenhum tipo de desconto é aplicado sobre os valores que já foram bloqueados pela Justiça, deixando o contribuinte em uma posição de enorme desvantagem.
A solução jurídica: Diante desse risco iminente, a saída imediata e mais segura para preservar o patrimônio é ingressar no parcelamento específico desenhado para a empresa em recuperação judicial.